
A publicação do Convênio ICMS nº 110/2026 criou uma nova condição tributária para as cadeias do açaí e do cupuaçu no Pará. A medida alterou o Convênio ICMS nº 66/1994 para incluir o estado entre aqueles autorizados a conceder isenção do Imposto sobre a Circulação de Mercadorias e Serviços nas operações internas e interestaduais com polpas das duas frutas.
A mudança é comemorada pela Federação das Indústrias do Estado do Pará (FIEPA), que vinha defendendo a medida juntamente com o Sindicato das Indústrias de Frutas e Derivados do Estado do Pará (Sindfrutas). Na avaliação da entidade, a alteração reduz uma diferença tributária que afetava a competitividade da indústria paraense diante de outros estados amazônicos.
Na prática, o impacto potencial vai além da redução de um custo tributário. Um dos principais efeitos esperados é tornar mais atrativo o processamento das matérias-primas dentro do próprio Pará. Isso é relevante porque uma cadeia produtiva pode gerar valores muito diferentes dependendo do nível de beneficiamento realizado antes da comercialização.
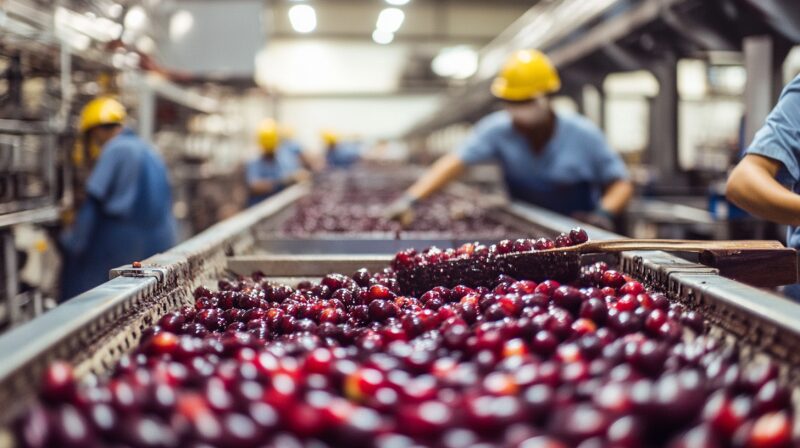
No caso do açaí, por exemplo, existe uma diferença econômica entre comercializar a matéria-prima e desenvolver dentro do estado produtos processados, embalados e destinados a diferentes mercados. O mesmo ocorre com o cupuaçu, que pode ser utilizado em polpas, bebidas, doces, sorvetes, ingredientes para a indústria alimentícia e outros produtos. Quanto maior o número de etapas realizadas localmente, maior tende a ser a quantidade de atividades econômicas associadas à cadeia.
Esse processo é conhecido como agregação de valor. Em vez de o Pará participar principalmente como fornecedor de matéria-prima, a industrialização permite que outras etapas da cadeia, como beneficiamento, processamento, embalagem, armazenamento, transporte, distribuição e desenvolvimento de produtos, também sejam realizadas no estado.
Isso pode aumentar a circulação de recursos dentro da economia paraense. Uma indústria instalada para processar açaí ou cupuaçu demanda trabalhadores, fornecedores, serviços de manutenção, equipamentos, transporte, energia, armazenamento, embalagens e outros insumos. O efeito econômico, portanto, não fica restrito à fábrica.
A medida também pode melhorar as condições para atração de novos investimentos. Empresas que avaliam onde instalar uma unidade industrial consideram diversos fatores, entre eles disponibilidade de matéria-prima, logística, infraestrutura, mão de obra, acesso aos mercados e carga tributária. Ao reduzir uma diferença existente em relação a outros estados amazônicos, o Pará passa a oferecer uma condição mais próxima daquela encontrada por empresas que já poderiam optar por outras localidades.
A própria FIEPA destaca que o estado reúne fatores considerados relevantes para esse tipo de atividade, como a disponibilidade de matéria-prima, um parque industrial desenvolvido, infraestrutura logística, rede de comércio e serviços e um ambiente de inovação e tecnologia em expansão.
O efeito sobre o emprego também pode ocorrer em diferentes pontos da cadeia. Além dos postos de trabalho diretamente ligados às indústrias de processamento, a expansão da atividade pode aumentar a demanda por profissionais e empresas que atuam em transporte, armazenamento, manutenção, embalagem, comercialização e serviços especializados.
Outro possível impacto está na capacidade de o Pará desenvolver produtos com maior valor agregado e alcançar novos mercados. O açaí paraense já possui forte presença nacional e internacional, enquanto o cupuaçu apresenta espaço para expansão comercial. Com maior capacidade industrial, as empresas podem deixar de atuar apenas na comercialização de produtos básicos e avançar para segmentos que exigem processamento, padronização, embalagem, tecnologia e desenvolvimento de marcas.
Isso não significa que a isenção, sozinha, garanta a instalação de novas fábricas ou a criação automática de empregos. A decisão de investir depende de um conjunto de fatores econômicos, incluindo demanda, infraestrutura, disponibilidade de financiamento, mão de obra, logística e segurança jurídica. O benefício tributário, porém, modifica uma dessas condições e pode tornar determinados projetos mais competitivos.
Para o Pará, o ponto central está justamente na possibilidade de transformar uma vantagem natural em vantagem industrial. O estado possui grande disponibilidade de açaí e cupuaçu, mas o desafio econômico é fazer com que uma parcela maior do valor gerado por essas cadeias permaneça no território paraense.
Nesse sentido, a nova regra tributária pode contribuir para uma mudança de escala. Quanto mais etapas do processamento forem realizadas no próprio estado, maior tende a ser a participação da indústria, dos trabalhadores e dos fornecedores paraenses na formação do valor final dos produtos.
A expectativa do setor industrial é que a medida ajude a criar um ambiente mais favorável para investimentos e para o fortalecimento das cadeias do açaí e do cupuaçu. O resultado mais relevante, portanto, não está apenas na economia tributária imediata, mas na possibilidade de estimular uma cadeia produtiva mais industrializada, capaz de gerar empregos, atrair empresas e fazer com que uma parcela maior da riqueza associada às duas frutas seja produzida dentro do Pará.